Imagine a seguinte situação: você finalmente organizou o seu orçamento, cortou gastos que não precisava e está pronto para planejar o futuro. Na semana seguinte, o motor do carro quebra, alguém da família fica doente ou você é demitido sem aviso. Você conseguiria pagar essa conta sem pegar empréstimo ou parcelar no cartão com juros altos?
Aviso: este artigo é apenas informativo. Não se trata de recomendação de investimentos. Antes de investir, considere o seu perfil e, se precisar, busque um profissional qualificado.
Imprevistos acontecem com todo mundo. O jeito de não deixar que eles baguncem a sua vida financeira é ter um dinheiro separado só para eles. É para isso que serve a reserva de emergência.
Neste artigo, vou te mostrar o que é essa reserva, quanto guardar, como começar do zero e onde deixar o dinheiro com segurança.
Sumário do Conteúdo
O Que É Reserva de Emergência?
A reserva de emergência é um dinheiro guardado só para quando algo der errado: o carro quebrar, a geladeira pifar, aparecer um problema de saúde ou você perder o emprego. Ela não é para viagem, compras ou para aproveitar uma promoção.
O maior ganho dela é a tranquilidade. Quando você sabe que tem esse dinheiro guardado, não precisa pegar empréstimo com juros altos nem vender outros investimentos com pressa, muitas vezes no pior momento.
A reserva não serve para ficar rico. Ela não precisa render muito. Precisa estar segura e ser fácil de sacar. Outros investimentos, como ações, servem para fazer o dinheiro crescer ao longo dos anos. A reserva serve para proteger o seu presente.
Você vai gostar também de:

Quanto Devo Ter na Minha Reserva de Emergência?
Essa é a primeira dúvida de quem está começando. A resposta depende de quanto você gasta por mês para viver, e não de quanto você ganha.
A regra mais usada é guardar o equivalente a 3 a 6 meses dos seus gastos mensais. Se você precisa de R$ 2.500 por mês para pagar aluguel, mercado, luz e as contas básicas, a sua meta fica entre R$ 7.500 e R$ 15.000.
Essa conta muda conforme a segurança do seu trabalho:
- Funcionários públicos e trabalhadores com carteira assinada (CLT): de 3 a 6 meses. A renda é mais previsível e, em caso de demissão sem justa causa, existe o FGTS e o seguro-desemprego.
- Autônomos, freelancers e empresários: de 6 a 12 meses. Quem não tem salário fixo precisa de mais fôlego para os meses em que entra menos dinheiro.
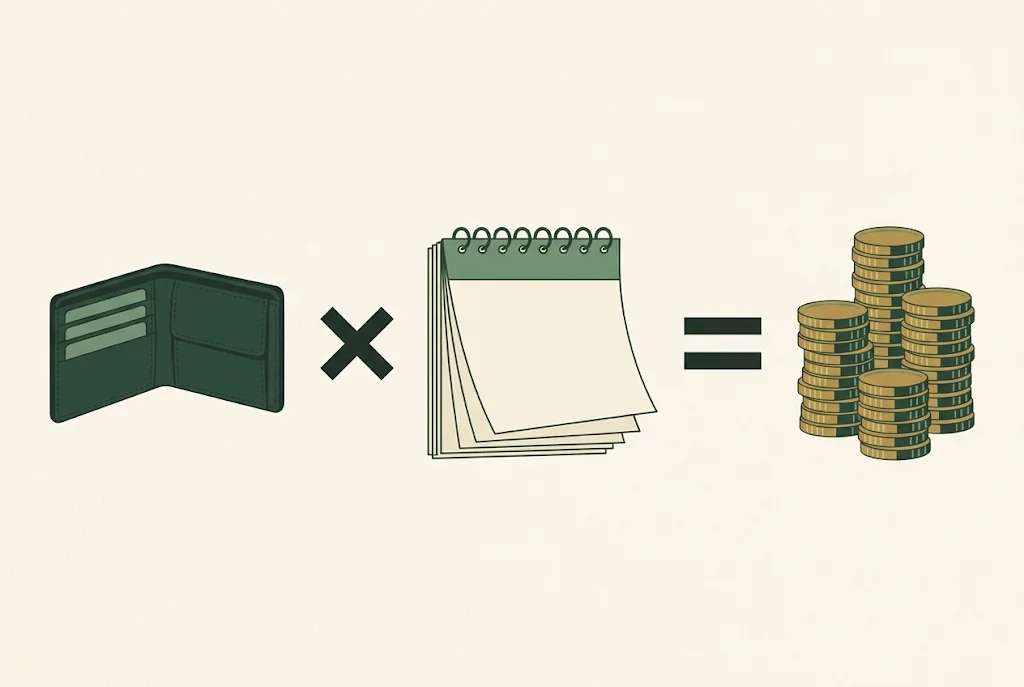
Veja como fica na prática:
O Marcos trabalha como assistente administrativo. Somando só as contas essenciais (o que ele precisa para viver), ele gasta R$ 2.000 por mês. Como tem carteira assinada, decidiu guardar 6 meses.
A conta do Marcos: R$ 2.000 (custo de vida) x 6 (meses) = R$ 12.000 de meta.
Se o Marcos perder o emprego amanhã, ele tem seis meses de contas pagas enquanto procura outro trabalho.
Onde Guardar a Reserva de Emergência com Segurança?
Ações, fundos imobiliários e criptomoedas ficam de fora. O preço deles sobe e desce todo dia. Se você precisar do dinheiro num dia de queda, vai sacar menos do que colocou.
Para a reserva, procure três coisas: baixo risco, rendimento previsível e liquidez diária, ou seja, poder sacar em qualquer dia.
E a poupança? Ela é segura e fácil de usar, mas rende bem menos que as opções abaixo. Em épocas de inflação alta, já chegou a render menos que a inflação. Na prática, o dinheiro guardado passava a comprar menos coisas com o tempo.
Estas são as opções mais usadas para a reserva:
Tesouro Selic
É um título do Tesouro Direto, o programa do governo federal que permite a qualquer pessoa emprestar dinheiro para o país e receber juros por isso. É o investimento mais seguro do Brasil, porque quem garante é o próprio governo. O rendimento acompanha a Selic, a taxa básica de juros. Se você pedir o resgate em dia útil até as 13h, o dinheiro cai na conta no mesmo dia.
Tesouro Reserva
É a opção mais nova, lançada em maio de 2026. Você começa com R$ 1, o dinheiro rende 100% da Selic e pode ser sacado na hora pelo Pix, até no fim de semana. Por enquanto funciona pelo Banco do Brasil, e a ideia é que chegue a outros bancos aos poucos.
CDBs de Liquidez Diária
O CDB (Certificado de Depósito Bancário) é um investimento em que você empresta dinheiro para um banco, inclusive os digitais. Para a reserva, procure um CDB que pague pelo menos 100% do CDI (uma taxa que anda quase junto com a Selic) e que deixe sacar a qualquer momento. Em alguns bancos, dá até no fim de semana. A proteção vem do FGC (Fundo Garantidor de Créditos): se o banco quebrar, você recebe de volta até R$ 250 mil por CPF em cada instituição.
Fundos DI
São fundos administrados por profissionais que aplicam em títulos de renda fixa, como os do Tesouro. A vantagem é a praticidade. O cuidado é a taxa de administração: escolha uma taxa baixa, de preferência zero, porque ela sai do seu rendimento. Esses fundos também têm o come-cotas, um imposto cobrado duas vezes por ano, em maio e novembro.
Como Montar sua Reserva de Emergência Passo a Passo
Olhando para o valor final (como os R$ 12.000 do Marcos), pode parecer impossível. Por isso, divida a meta em partes menores.
Faça assim:
- Descubra quanto você gasta: abra o extrato do banco e anote tudo o que gastou no último mês. Separe o essencial (aluguel, mercado, água, luz) do que não é (lazer, assinaturas, saídas). A reserva começa cobrindo o essencial.
- Comece pelo primeiro mês: em vez de pensar nos 6 meses, junte primeiro o valor de um mês de gastos. Só os primeiros R$ 2.000 já te protegem da maioria dos imprevistos pequenos.
- Pague-se primeiro: não espere o fim do mês para ver se sobra. Assim que o salário cair, transfira o valor que você definiu (R$ 50, R$ 100 ou R$ 500) para a reserva. Se o seu banco permitir, agende um Pix para o dia do pagamento.
- Revise uma vez por ano: se você teve aumento, mudou de casa ou a família cresceu, os seus gastos mudaram. Refaça a conta para ver se a reserva ainda tem o tamanho certo.
Se você quer um material para consultar sempre que precisar, criei o e-book Guia Prático da Reserva de Emergência. Nele, você encontra o Teste das 3 Perguntas, para saber a hora certa de usar a reserva, e um plano para recompor o dinheiro depois.
Perguntas Frequentes sobre Reserva de Emergência
Poupança serve como reserva de emergência?
Serve, porque é segura e permite sacar a qualquer momento. Mas rende bem menos que o Tesouro Selic, o Tesouro Reserva e os CDBs de liquidez diária. Se puder escolher, prefira uma dessas opções.
Posso usar a reserva para viajar ou comprar algo em promoção?
Não. A reserva é só para o que é urgente, inevitável e não estava nos seus planos. Para viagem ou compras, crie uma meta separada.
Reserva de emergência e investimento são a mesma coisa?
Não. A reserva fica aplicada em opções seguras, mas a função dela é proteger, não fazer o dinheiro crescer. Investir para o longo prazo vem depois, quando a reserva estiver montada.
Usei a reserva. E agora?
Sem problema, ela existe para isso. Pause por um tempo as outras metas e volte a guardar todo mês até a reserva chegar ao valor de antes.
Conclusão
Montar uma reserva de emergência leva tempo, e tudo bem se o começo for devagar. O mais importante é guardar um pouco todo mês, sem pular.
Antes de pensar em investir para o futuro, monte a reserva. Sem ela, qualquer imprevisto te obriga a mexer no que você estava construindo.
Quer acompanhar a sua reserva (e o resto das suas finanças) em um só lugar, sem depender de planilha? Criei o Sistema Vida Financeira, um sistema simples dentro do Notion pra isso.
Com a reserva no caminho, o próximo passo é organizar o resto do seu dinheiro. No artigo Inteligência Financeira para Iniciantes: 7 Passos para uma Vida Próspera, eu mostro por onde começar.
Aviso importante: o conteúdo deste artigo tem caráter educativo e informativo. As opções citadas são exemplos para explicar conceitos e não são recomendação de compra, venda ou investimento. Rendimentos passados não garantem resultados futuros. Invista sempre de acordo com o seu perfil.